
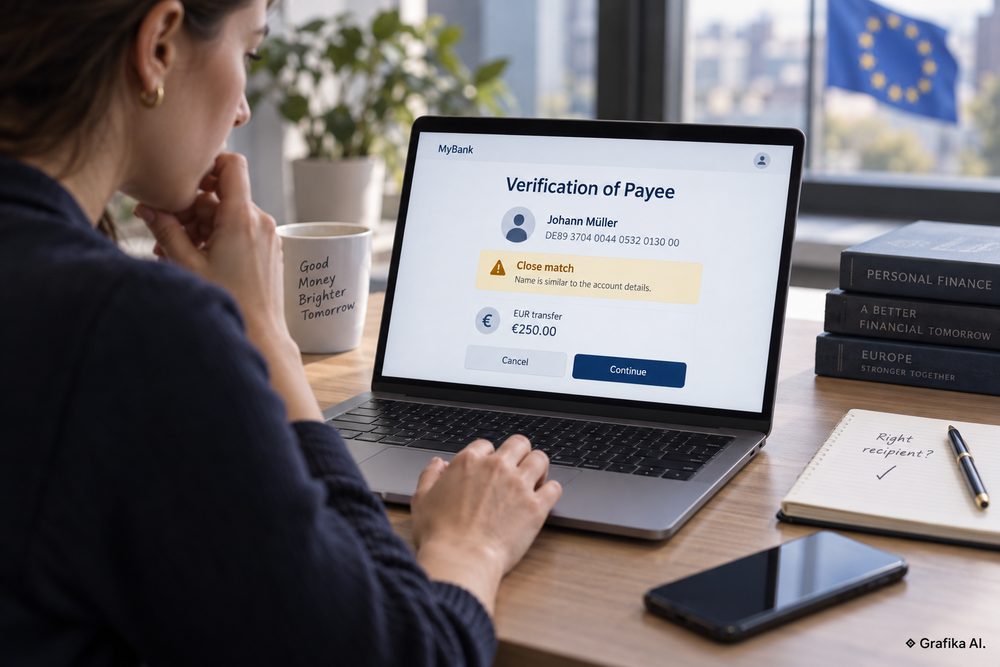
Komunikat „close match” przy przelewie w euro nie oznacza odrzucenia płatności. Bank informuje w ten sposób, że nazwa odbiorcy wpisana przez nadawcę jest bardzo podobna do nazwy przypisanej do podanego IBAN-u, ale nie jest z nią całkowicie zgodna. Płatność można zatwierdzić, jednak od tego momentu ostrzeżenia nie powinno się traktować jak kosmetycznego komunikatu. Trzeba sprawdzić, skąd wynika różnica.
Verification of Payee, czyli VoP, działa przed autoryzacją przelewu. Bank płatnika wysyła do banku odbiorcy zapytanie zawierające IBAN oraz nazwę beneficjenta, a odpowiedź trafia do płatnika jeszcze przed zatwierdzeniem transakcji. Mechanizm obejmuje zarówno zwykłe przelewy SEPA Credit Transfer (SCT), jak i SEPA Instant Credit Transfer (SCT Inst).
W państwach strefy euro obowiązek zapewnienia weryfikacji odbiorcy obowiązuje od 9 października 2025 r. Polska nie należy do strefy euro, dlatego dla dostawców usług płatniczych zlokalizowanych w Polsce zasadniczy termin wdrożenia obowiązku VoP przypada na 9 lipca 2027 r. Nie oznacza to, że do tej daty usługi w Polsce nie ma. Banki mogą wdrażać ją wcześniej i część instytucji już obsługuje weryfikację lub uczestniczy w niej po stronie odbiorcy. Od 20 września 2026 r. obowiązuje przy tym wersja 1.1 schematu Verification of Payee Europejskiej Rady ds. Płatności.
Co dokładnie oznacza „close match” w Verification of Payee?
Przy typowej weryfikacji VoP można spotkać cztery rodzaje odpowiedzi:
- Match – nazwa odbiorcy odpowiada danym przypisanym do podanego IBAN-u.
- Close match – nazwy są bardzo podobne, ale występuje między nimi niewielka różnica.
- No match – wpisana nazwa nie odpowiada nazwie powiązanej z rachunkiem.
- Verification not possible / match not possible – sprawdzenia nie udało się wykonać, np. z powodów technicznych albo braku obsługi VoP po drugiej stronie.
W praktyce close match jest wynikiem pośrednim. System nie mówi: „odbiorca jest błędny”. Mówi raczej: „dane są prawie takie same, ale sprawdź różnicę przed wysłaniem pieniędzy”.
Przepisy unijne wprost przewidują sytuację, w której nazwa wpisana przez płatnika i nazwa przypisana do IBAN-u „prawie się zgadzają”. Przy takim wyniku bank płatnika powinien wskazać klientowi nazwę odbiorcy związaną z podanym rachunkiem, aby można było świadomie zdecydować, czy przelew zatwierdzić.
Close match może pojawić się przez naprawdę niewielkie rozbieżności. Typowe przykłady to:
- literówka w nazwisku albo nazwie przedsiębiorstwa,
- brak drugiego imienia,
- inna kolejność imienia i nazwiska,
- różnice w interpunkcji,
- użycie lub pominięcie polskich znaków,
- różna transliteracja znaków z innych alfabetów,
- skrócona zamiast pełnej nazwy przedsiębiorstwa,
- różnica w określeniu formy prawnej, np. „sp. z o.o.” zamiast pełnej nazwy albo „GmbH” przy podmiocie niemieckim,
- nieznacznie inna kolejność członów nazwy firmy.
Przykład jest prosty. Płatnik wpisuje:
ALFA TRANSPORT Sp. z o.o.
a bank odbiorcy ma zapisane:
ALFA TRANSPORT spółka z ograniczoną odpowiedzialnością
W zależności od zastosowanego mechanizmu dopasowania taki przypadek może zostać uznany za pełną zgodność albo close match.
Nie istnieje natomiast jedna publiczna zasada mówiąca, że np. zgodność na poziomie 90 proc. daje close match, a 89 proc. już no match. Mechanizmy dopasowania uwzględniają charakter danych i reguły stosowane przez dostawcę usług płatniczych. Dlatego dwa pozornie podobne błędy nie muszą dać identycznego rezultatu w każdym banku.
Ważne jest również to, czego VoP nie sprawdza. System nie potwierdza, że faktura jest prawdziwa, sprzedawca uczciwy, a wiadomość e-mail rzeczywiście pochodzi od kontrahenta. Sprawdza relację między wskazanym rachunkiem a danymi jego posiadacza. Nawet wynik Match nie jest gwarancją, że ktoś nie podszył się pod prawdziwego kontrahenta i nie nakłonił płatnika do dokonania niechcianej płatności.
Czy przy „close match” można wysłać przelew i kto ponosi ryzyko?
Tak, przelew można wysłać. To najważniejsza praktyczna odpowiedź na komunikat close match.
Verification of Payee zostało zaprojektowane jako mechanizm ostrzegający, a nie system automatycznie odrzucający płatności. Przepisy wymagają, aby wykonanie weryfikacji nie uniemożliwiało płatnikowi autoryzowania przelewu. Po otrzymaniu close match klient może więc zwykle:
- poprawić nazwę odbiorcy i ponowić sprawdzenie,
- pozostawić dane bez zmian i zatwierdzić przelew,
- anulować operację i najpierw skontaktować się z odbiorcą.
Najrozsądniejsza jest pierwsza opcja, jeżeli bank pokazuje poprawną nazwę rachunku i różnica rzeczywiście ogranicza się do drobiazgu. Jeżeli system zwraca np. „Jan Kowalski”, a wpisano „Jan Kowalksi”, poprawienie literówki usuwa niepotrzebną niepewność.
Inaczej trzeba reagować, gdy różnica jest merytoryczna. Jeśli faktura została wystawiona przez ABC Logistics sp. z o.o., a VoP pokazuje jako posiadacza rachunku zupełnie inną spółkę lub osobę fizyczną, nie należy traktować tego jako zwykłego close match tylko dlatego, że aplikacja technicznie pozwala kontynuować.
W takim przypadku przelew należy zatrzymać.
Szczególną ostrożność trzeba zachować po wiadomości informującej o „zmianie rachunku bankowego kontrahenta”. To jeden z klasycznych scenariuszy fraudowych: przestępca przejmuje skrzynkę e-mail albo podszywa się pod kontrahenta i przesyła prawdziwie wyglądającą fakturę z własnym IBAN-em. Jeśli VoP wskazuje wtedy inne dane posiadacza rachunku, ostrzeżenia nie powinno się ignorować.
Najbezpieczniejsza procedura wygląda tak:
- Porównaj nazwę zwróconą przez VoP z umową, fakturą albo wcześniejszymi danymi kontrahenta.
- Jeśli różnica dotyczy literówki, znaków, kolejności słów albo formy prawnej, popraw nazwę i wykonaj kontrolę ponownie.
- Jeśli różnica dotyczy innej osoby albo innej firmy, nie wysyłaj pieniędzy.
- Potwierdź IBAN niezależnym kanałem – np. telefonując na wcześniej znany numer przedsiębiorstwa, a nie numer podany w e-mailu informującym o zmianie rachunku.
- Dopiero po wyjaśnieniu rozbieżności zatwierdź płatność.
Ma to również znaczenie dla odpowiedzialności banku. Jeżeli bank prawidłowo przeprowadził VoP, pokazał ostrzeżenie, a klient mimo to świadomie zatwierdził przelew na rachunek niezgodny z oczekiwanym odbiorcą, przepisy ograniczają odpowiedzialność dostawcy usług płatniczych za skierowanie pieniędzy do niewłaściwego beneficjenta na podstawie błędnego identyfikatora rachunku.
Innymi słowy: przycisk „wyślij mimo ostrzeżenia” rzeczywiście ma konsekwencje. Bank może podjąć później próbę odzyskania środków, ale zwrot nie jest automatyczny ani gwarantowany.
Ryzyko jest szczególnie duże przy SEPA Instant. Płatność natychmiastowa w euro jest projektowana tak, aby środki zostały udostępnione odbiorcy w ciągu maksymalnie około 10 sekund od otrzymania zlecenia przez dostawcę płatnika. Po zauważeniu błędu może więc nie istnieć praktyczne okno pozwalające „zatrzymać przelew”, zanim pieniądze znajdą się u odbiorcy.
Jeżeli natomiast dostawca usług płatniczych nie wykona prawidłowo obowiązkowej weryfikacji i właśnie to uchybienie doprowadzi do wadliwie wykonanej transakcji, unijne przepisy przewidują obowiązek niezwłocznego zwrotu przelanej kwoty przez dostawcę płatnika i – jeśli ma to zastosowanie – przywrócenia obciążonego rachunku do stanu, jaki istniałby bez tej transakcji.
Jak reagować na „close match”, żeby nie wysłać euro na niewłaściwe konto?
Największy błąd polega na automatycznym uznaniu, że skoro system pokazał „close”, a nie „no match”, wszystko jest w porządku. Close match jest powodem do sprawdzenia różnicy, nie potwierdzeniem bezpieczeństwa transakcji.
W codziennej bankowości warto stosować prostą zasadę decyzyjną.
Jeśli bank pokazuje nazwę:
Jan Piotr Kowalski
zamiast wpisanego:
Jan Kowalski
a IBAN pochodzi bezpośrednio od tej osoby i był już wcześniej używany, różnica jest łatwa do wyjaśnienia.
Podobnie przy przedsiębiorstwach niewielka różnica w interpunkcji, kolejności członów nazwy czy określeniu formy prawnej zwykle nie jest sygnałem alarmowym. Dobrą praktyką pozostaje jednak zmiana danych zapisanych w książce odbiorców na nazwę zwróconą przez VoP, dzięki czemu kolejne płatności nie będą generowały tego samego ostrzeżenia.
Znacznie poważniejsze są trzy sytuacje:
- VoP pokazuje inne nazwisko niż osoba, której zamierzasz zapłacić;
- zamiast oczekiwanej spółki pojawia się osoba fizyczna lub inna firma;
- close match występuje przy rachunku, który kontrahent przesłał właśnie w wiadomości o nagłej zmianie IBAN-u.
Tutaj przelewu nie należy wysyłać do czasu niezależnego potwierdzenia danych.
Przy większej płatności firmowej samo wykonanie próbnego przelewu na 1 EUR też nie rozwiązuje problemu. Taki test potwierdzi przede wszystkim, że pieniądze można wysłać na wskazany rachunek. Nie dowodzi, że rachunek rzeczywiście należy do podmiotu, któremu chciałeś zapłacić. Jeżeli VoP zgłasza rozbieżność, trzeba wyjaśnić rozbieżność, a nie obchodzić ją małą płatnością testową.
Równie istotne jest odróżnienie close match od verification not possible. Ten drugi komunikat nie oznacza ani zgodności, ani niezgodności. Bank po prostu nie uzyskał wiarygodnego wyniku sprawdzenia. Przy pierwszej płatności do nowego odbiorcy taki rezultat powinien skłonić do ręcznego potwierdzenia danych.
Dla polskiego użytkownika dochodzi jeszcze okres przejściowy. Pełny obowiązek VoP dla dostawców z państw UE, których walutą nie jest euro – w tym Polski – przypada na 9 lipca 2027 r. Do tego czasu zakres dostępności może zależeć od banku, rodzaju rachunku, kanału zlecania przelewu oraz uczestnictwa banku odbiorcy w odpowiednim schemacie. Sam brak wyniku VoP nie oznacza więc automatycznie, że rachunek jest podejrzany.
FAQ – Verification of Payee i „close match”
Czy „close match” blokuje przelew w euro?
Nie. Sam wynik close match nie powinien uniemożliwiać autoryzowania przelewu. Płatnik może kontynuować, ale powinien najpierw sprawdzić rozbieżność.
Czy close match oznacza, że IBAN należy do właściwego odbiorcy?
Nie daje takiej gwarancji. Oznacza, że nazwa wpisana przez płatnika jest bardzo podobna do danych związanych z podanym IBAN-em. Trzeba jeszcze ocenić, czy pokazana przez bank nazwa rzeczywiście odpowiada osobie lub firmie, której chcesz zapłacić.
Co zrobić, jeśli bank pokaże poprawną nazwę odbiorcy przy close match?
Porównaj ją z dokumentem źródłowym. Jeżeli różnica jest techniczna – np. literówka, drugie imię lub forma prawna spółki – najlepiej poprawić nazwę odbiorcy zgodnie z wynikiem VoP i dopiero wtedy wysłać przelew.
Czy „no match” również pozwala wysłać przelew?
Co do zasady mechanizm VoP sam w sobie nie ma blokować autoryzacji płatności. No match jest jednak znacznie mocniejszym ostrzeżeniem niż close match. Bez niezależnego potwierdzenia IBAN-u takiej płatności nie należy zatwierdzać.
Czy Verification of Payee działa tylko przy przelewach natychmiastowych?
Nie. VoP obejmuje zarówno zwykłe przelewy SEPA Credit Transfer, jak i SEPA Instant Credit Transfer w euro.
Czy wynik „Match” daje pełną ochronę przed oszustwem?
Nie. Match potwierdza zgodność danych odbiorcy z rachunkiem w zakresie sprawdzanym przez VoP. Nie potwierdza autentyczności faktury, umowy ani wiadomości z żądaniem zapłaty.
Czy wszystkie polskie banki muszą już obsługiwać VoP?
Nie. Polska należy do grupy państw UE, których walutą nie jest euro, dlatego zasadniczy termin zapewnienia obowiązkowej weryfikacji odbiorcy przypada na 9 lipca 2027 r. Poszczególne banki mogą jednak wdrażać ją wcześniej.
Co jest najważniejsze przy przelewie z wynikiem close match?
Nie patrz najpierw na sam kolor komunikatu ani na to, czy aplikacja pozwala kliknąć „dalej”. Najpierw przeczytaj nazwę odbiorcy zwróconą przez bank i porównaj ją z osobą albo firmą, której rzeczywiście chcesz zapłacić.
Więcej informacji na: https://finansowa-wiedza.pl — a jeśli widzisz close match, w pierwszej kolejności popraw nazwę odbiorcy do danych wskazanych przez VoP i ponów sprawdzenie. Jeżeli zwrócona nazwa wskazuje inną osobę lub inną firmę, nie wysyłaj pieniędzy, dopóki nie potwierdzisz IBAN-u niezależnym, wcześniej znanym kanałem kontaktu.


